**Le dispositif Denormandie accorde une réduction d'impôt à l'investisseur qui achète un logement ancien dans une commune éligible, le rénove et le loue nu comme résidence principale.
Les travaux doivent représenter au moins 25 % du coût total de l'opération, la réduction va de 12 % à 21 % du prix de revient selon la durée de location, et les opérations sont ouvertes jusqu'au 31 décembre 2027.** Le coût retenu est plafonné à 300 000 € et à 5 500 € par m² de surface habitable.
Configurez votre prêt travaux
Le principe : acheter ancien, rénover, louer nu
La réduction d'impôt de l'article 199 novovicies du CGI concerne deux types de biens, d'après Service-Public : un logement ancien faisant l'objet de travaux d'amélioration, ou un local transformé en usage d'habitation. Elle porte sur les opérations réalisées entre le 28 mars 2019 et le 31 décembre 2027, selon la même fiche.
Une date de fin qui a changé
Le dispositif devait prendre fin au 31 décembre 2026 après plusieurs prolongations. L'article 42 de la loi du 9 avril 2024 l'a prorogé jusqu'au 31 décembre 2027, d'après Economie.gouv.fr. Certaines pages du web, dont celles de Legifiscal et de Les Clés de la Banque, affichent encore la date de 2026 : elles sont périmées sur ce point. Nous retenons la date de Service-Public et d'Economie.gouv.fr.
Il reste donc environ un an pour conclure une opération. Un acte signé en 2027 reste dans le dispositif, mais l'achèvement des travaux peut intervenir plus tard, comme on le voit plus bas.
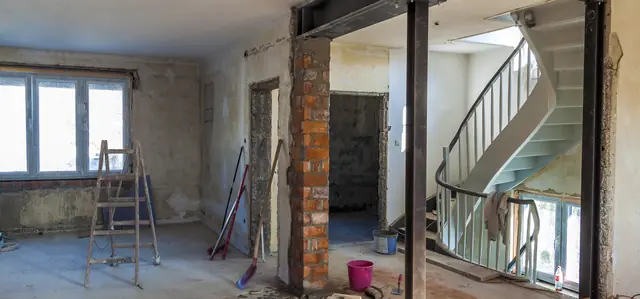
Les travaux exigés
25 % du coût total de l'opération
Les travaux doivent représenter au moins 25 % du coût total de l'opération, selon Service-Public. Legifiscal en donne un exemple : pour un prix d'achat de 150 000 € et un coût de travaux de 50 000 €, le total est de 200 000 € et les travaux doivent atteindre au minimum 50 000 € TTC. Au-dessous de ce seuil, la réduction d'impôt n'est pas accordée.
La nature des travaux
Un des types de travaux suivants est requis, d'après Service-Public :
- une amélioration de la performance énergétique d'au moins 20 %, et d'au moins 30 % pour les logements individuels ;
- au moins deux types de travaux parmi cinq : changement de chaudière, isolation des combles, isolation des murs, changement de production d'eau chaude, isolation des fenêtres ;
- la création d'une surface habitable nouvelle (balcon, terrasse, garage, etc.).
Le recours à un professionnel RGE est recommandé pour les travaux énergétiques. Les travaux de simple entretien, de décoration ou de mise en conformité ne figurent pas dans cette liste : vérifiez, avant de signer les devis, que vos travaux entrent bien dans l'une des trois catégories.
Le délai pour achever les chantiers
Les travaux doivent être terminés, au plus tard, le 31 décembre de la deuxième année suivant l'acquisition, d'après Justice.fr. Pour un logement acquis en février 2026, les travaux doivent être achevés au plus tard le 31 décembre 2028, selon le même exemple. Gardez les factures et les attestations : elles servent à prouver la nature des travaux et le calendrier.
Les communes éligibles
Selon Service-Public, la réduction concerne les communes au besoin de réhabilitation de l'habitat important, les communes en zone Cœur de ville et celles ayant signé une convention d'opération de revitalisation de territoire (ORT).
Les logements en copropriété en grave difficulté, sous administration provisoire ou situés dans un périmètre ORCOD ou ORCOD-IN, sont également éligibles. La FFB résume : le dispositif s'applique au sein d'une commune labellisée « Action cœur de ville », en opération de revitalisation de territoire ou en copropriété dégradée.
La liste des communes évolue. Avant toute offre d'achat, vérifiez l'adresse du bien dans la liste officielle ; une commune voisine peut ne pas être éligible.
L'engagement de location
Le logement doit être loué nu, comme habitation principale du locataire, dans l'année suivant l'achèvement des travaux ou l'acquisition, d'après Service-Public. Le locataire ne doit pas appartenir à votre foyer fiscal. L'engagement de location est de 6, 9 ou 12 ans.
Deux plafonds encadrent la location, selon la même fiche : le loyer et les ressources du locataire. Pour un bail de 2026, le loyer mensuel maximal hors charges par m² est de 19,71 € en zone A bis, 14,64 € en zone A, 11,80 € en zone B1 et 10,26 € en zone B2 et C sur agrément.
Ces plafonds, multipliés par la surface, peuvent être réduits localement. Les plafonds de ressources du locataire se lisent sur le revenu fiscal de référence : par exemple 44 344 € pour une personne seule en zones A bis et A, et 32 530 € en zones B2 et C. Ils changent chaque année : consultez la fiche en vigueur.
Un projet locatif avec travaux dans une commune éligible ? Comparez les solutions de financement avant de lancer l'opération.
Demander une étudeLe montant de la réduction d'impôt
| Durée d'engagement | Taux de la réduction |
|---|---|
| 6 ans | 12 % du prix de revient |
| 9 ans | 18 % |
| 12 ans | 21 % |
Données arrêtées au 16 novembre 2026.
La base est le prix d'acquisition majoré du montant des travaux, retenu dans la limite de 300 000 € par an et par contribuable, et de 5 500 € par m² de surface habitable, selon Service-Public. Le plafonnement global des avantages fiscaux s'applique aussi. La réduction est étalée sur toute la durée de l'engagement locatif, d'après Je Déclare Mon Meublé.
Des exemples chiffrés
Hypothèses d'illustration, sans prise en compte du plafonnement global des niches fiscales.
| Cas | Base retenue | Engagement | Réduction totale |
|---|---|---|---|
| Achat 150 000 € + travaux 50 000 €, 40 m² | 200 000 € (inférieur au plafond de 220 000 €) | 12 ans | 42 000 € |
| Achat 150 000 € + travaux 50 000 €, 40 m² | 200 000 € | 6 ans | 24 000 € |
| Prix de revient 300 000 €, 50 m² | 275 000 € (50 × 5 500 €) | 12 ans | 57 750 € |
| Coût total de 600 000 € | 300 000 € (plafond) | 12 ans | 63 000 € |
Données arrêtées au 16 novembre 2026.
Le troisième cas reprend l'exemple de Neofa : un prix de revient de 300 000 € pour 50 m² se calcule sur 275 000 € et non sur 300 000 €.
Le dernier cas reprend celui de Je Déclare Mon Meublé : 21 % de 600 000 € donnerait 126 000 €, mais le plafond de 300 000 € ramène l'avantage à 63 000 €. Le maximum de 63 000 € sur 12 ans est aussi cité par Neofa.
Dans les deux premiers cas, le plafond de 5 500 € par m² pour 40 m² est de 220 000 € : la base de 200 000 € est inférieure, donc ce plafond ne joue pas.
Denormandie et travaux déductibles : ce que nos sources ne tranchent pas
Un point important reste ouvert : la possibilité de cumuler la réduction d'impôt Denormandie avec la déduction des mêmes travaux en revenus fonciers, ou avec le déficit foncier. Aucune des sources consultées ne l'énonce clairement : ne présumez pas un cumul. Faites confirmer la règle auprès d'un notaire ou de l'administration avant d'engager l'opération.
La mécanique du déficit est détaillée dans la page sur le déficit foncier et les travaux. Une autre réduction, le dispositif Jeanbrun lié au statut du bailleur privé, est citée par Les Clés de la Banque comme distincte du Denormandie : nous ne la détaillons pas ici.
Financer l'achat et les travaux
Une opération Denormandie mobilise l'achat et un chantier d'au moins 25 % du coût total. Les travaux peuvent se financer par un crédit adossé à l'acquisition ou par un prêt travaux distinct : la page sur l'achat d'une maison avec travaux détaille la méthode, et celle sur le prêt travaux compare les formules.
Les intérêts d'emprunt d'un logement loué suivent des règles propres : voyez les intérêts d'un prêt travaux en location. Pour la déclaration, voyez la page sur la différence entre déduction, réduction et crédit d'impôt. La page officielle ne donne pas de numéros de cases de la déclaration 2042 RICI : elle renvoie à la notice explicative et au formulaire des réductions et crédits d'impôt.
Les erreurs les plus fréquentes
- croire que le dispositif s'arrête fin 2026, alors que les opérations sont ouvertes jusqu'au 31 décembre 2027 ;
- sous-estimer le seuil de 25 % : au-dessous, aucune réduction ;
- réaliser des travaux hors liste (entretien, décoration) qui ne comptent pas dans la nature exigée ;
- dépasser le délai de fin de chantier du 31 décembre de la deuxième année ;
- acheter dans une commune non éligible sans avoir vérifié la liste ;
- louer meublé ou à un membre du foyer fiscal, alors que la location doit être nue et hors foyer ;
- dépasser les plafonds de loyer ou de ressources, qui varient selon la zone et l'année ;
- oublier le plafonnement global des niches fiscales, qui peut réduire l'avantage.
Une opération Denormandie en préparation ? Faites étudier le financement complet, achat et travaux, avant de signer le compromis.
Demander un financementQuestions fréquentes
Jusqu'à quand le dispositif Denormandie est-il ouvert ?
Jusqu'au 31 décembre 2027, d'après Service-Public. Certains sites affichent encore 2026, une date dépassée.
Quel pourcentage de travaux faut-il ?
Au moins 25 % du coût total de l'opération, selon Service-Public.
Quelle est la réduction d'impôt ?
12 % du prix de revient pour 6 ans de location, 18 % pour 9 ans et 21 % pour 12 ans, d'après Service-Public.
Quel est le plafond de l'investissement ?
300 000 € et 5 500 € par m² de surface habitable, d'après Service-Public.
Dans quel délai faut-il terminer les travaux ?
Au plus tard le 31 décembre de la deuxième année suivant l'acquisition, selon Justice.fr.
Peut-on louer le logement meublé ?
Non : il doit être loué nu comme résidence principale du locataire, d'après Service-Public.