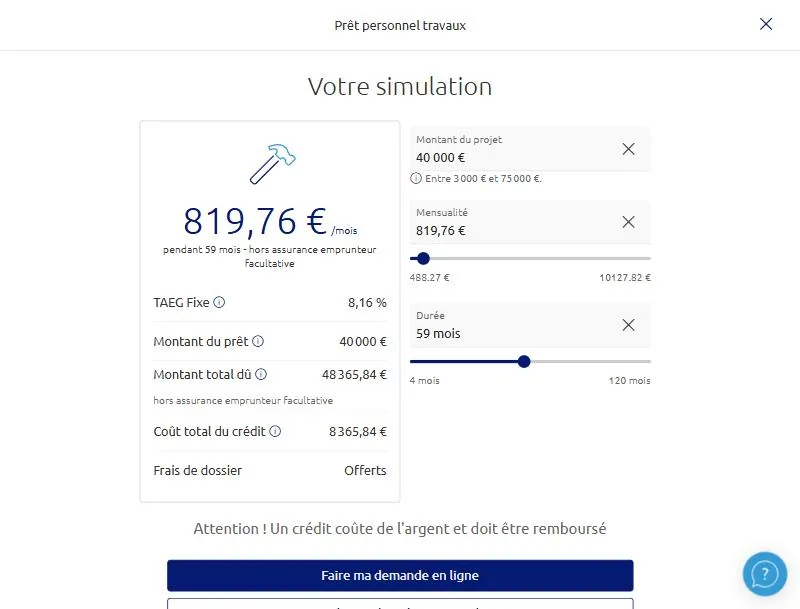
Ce site est indépendant : il n'est ni la Banque Populaire ni un de ses distributeurs. Les chiffres ci-dessous sont des relevés datés faits sur le simulateur de la banque, que vous pouvez reproduire. Pour comparer avec d'autres établissements, voyez notre guide des banques pour un prêt travaux.
Configurez votre prêt travaux
Le prêt travaux de la Banque Populaire en bref
Un prêt personnel non affecté, décliné par région
La Banque Populaire présente son prêt travaux comme un prêt personnel non affecté : les fonds sont libres d'emploi et le crédit n'est pas juridiquement lié à la dépense. Si le chantier est annulé, le prêt reste dû selon le contrat.
Le réseau est composé de banques régionales. Les pages locales annoncent un déblocage des fonds en 8 à 14 jours, sous réserve d'acceptation du dossier et après expiration du délai de rétractation. Plusieurs pages précisent aussi la possibilité de financer jusqu'à 100 % du projet, sans apport.
Les caractéristiques relevées
| Caractéristique | Valeur relevée le 22/11/2026 |
|---|---|
| Montant annoncé | 3 000 à 75 000 € (jusqu'à 75 000 € sur les pages régionales) |
| Durée simulée | de 12 à 83 mois dans nos tests |
| Type de taux | Fixe |
| Frais de dossier | 0 € dans toutes nos simulations |
| Assurance emprunteur | Facultative |
| Délai de rétractation | 14 jours calendaires |
| Déblocage annoncé | 8 à 14 jours après acceptation |
Données arrêtées au 15 août 2026.
Bon à savoir : nos relevés viennent du simulateur de la Banque Populaire Provence et Corse (code banque 10907). Les autres banques régionales peuvent afficher des taux différents.

Simulation chiffrée : ce que donne l'outil officiel
Notre méthode
Comme chez les autres banques du groupe BPCE, le simulateur se règle par le montant et la mensualité souhaitée. Nous avons saisi des mensualités visant des durées types, puis noté ce que l'outil affichait : durée retenue, mensualité exacte, taux, TAEG, total dû et coût de l'assurance facultative.
Prêt travaux de 15 000 € : mensualité selon la durée
| Durée | Mensualité | Taux fixe | TAEG fixe | Total dû (hors assurance) | Coût du crédit |
|---|---|---|---|---|---|
| 12 mois | 1 291,82 € | 6,12 % | 6,29 % | 15 501,84 € | 501,84 € |
| 24 mois | 668,19 € | 6,50 % | 6,70 % | 16 036,56 € | 1 036,56 € |
| 36 mois | 465,90 € | 7,40 % | 7,66 % | 16 772,40 € | 1 772,40 € |
| 49 mois | 358,93 € | 7,87 % | 8,16 % | 17 587,57 € | 2 587,57 € |
| 58 mois | 311,76 € | 7,87 % | 8,16 % | 18 082,08 € | 3 082,08 € |
| 70 mois | 268,64 € | 7,97 % | 8,27 % | 18 804,80 € | 3 804,80 € |
| 83 mois | 236,12 € | 8,03 % | 8,33 % | 19 597,96 € | 4 597,96 € |
Données arrêtées au 15 août 2026.
Relevé du 22 novembre 2026. Assurance facultative : 13,05 € par mois pour 15 000 €.
Prêt travaux de 25 000 € : trois durées testées
| Durée | Mensualité | Taux fixe | TAEG fixe | Total dû (hors assurance) | Coût du crédit |
|---|---|---|---|---|---|
| 36 mois | 776,51 € | 7,40 % | 7,66 % | 27 954,36 € | 2 954,36 € |
| 59 mois | 512,35 € | 7,87 % | 8,16 % | 30 228,65 € | 5 228,65 € |
| 83 mois | 393,54 € | 8,03 % | 8,33 % | 32 663,82 € | 7 663,82 € |
Données arrêtées au 15 août 2026.
Relevé du 22 novembre 2026. Assurance facultative : 21,75 € par mois pour 25 000 €.
Autres montants testés
| Montant | Durée | Mensualité | Taux fixe | TAEG fixe | Total dû |
|---|---|---|---|---|---|
| 5 000 € | 24 mois | 222,73 € | 6,50 % | 6,70 % | 5 345,52 € |
| 10 000 € | 24 mois | 445,46 € | 6,50 % | 6,70 % | 10 691,04 € |
| 10 000 € | 61 mois | 199,92 € | 7,97 % | 8,27 % | 12 195,12 € |
| 10 000 € | 83 mois | 157,41 € | 8,03 % | 8,33 % | 13 065,03 € |
| 20 000 € | 47 mois | 494,37 € | 7,71 % | 7,99 % | 23 235,39 € |
| 40 000 € | 59 mois | 819,76 € | 7,87 % | 8,16 % | 48 365,84 € |
Données arrêtées au 15 août 2026.
Plus court ou plus long ? Comparez en un clic le coût total et la mensualité sur plusieurs durées.
Comparer les duréesCe que montre le simulateur
Le taux monte par paliers avec la durée
Le taux n'est pas le même sur toutes les durées : pour 15 000 €, il passe de 6,12 % à 12 mois à 8,03 % à 83 mois. Les paliers se voient à 24 mois (6,50 %), 36 mois (7,40 %), 49 à 58 mois (7,87 %) puis 70 mois et plus (près de 8 %).
Le montant joue peu : 5 000 €, 10 000 € et 15 000 € donnent le même TAEG de 6,70 % sur 24 mois. L'écart de coût vient donc de la durée que vous choisissez, pas de la taille du chantier.
Le coût grimpe vite au-delà de cinq ans
Sur 15 000 €, passer de 24 à 83 mois fait baisser la mensualité de 432,07 € mais ajoute 3 561,40 € au coût du crédit. Rester à 49 mois plutôt que 83 économise 2 010,39 € pour 122,81 € de mensualité en plus.
Le simulateur est-il fiable pour décider ?
Une indication, pas une offre
Le résultat affiché est indicatif. L'offre n'est émise qu'après étude du dossier : revenus, charges, situation professionnelle, incidents. La banque rappelle que le crédit reste soumis à son acceptation et à un délai de rétractation.
Pourquoi votre taux peut différer
- La banque régionale : chacune applique sa grille, le code banque saisi dans l'outil change le résultat.
- Votre relation avec la banque : un client ancien peut obtenir un geste commercial.
- Les opérations en cours : des campagnes ponctuelles baissent le taux sur certaines durées.
- La date : nos relevés valent pour le 22 novembre 2026.
Attention : le taux débiteur (7,87 %) n'est pas le TAEG (8,16 %). C'est le TAEG qui permet de comparer deux banques.
Préparez votre demande en quelques minutes : vous saurez quelles pièces fournir et sous quel délai les fonds arrivent.
Préparer mon dossierL'assurance emprunteur facultative
Combien elle coûte
L'assurance n'est pas obligatoire. Son coût s'ajoute à la mensualité et reste proportionnel au capital : 4,35 € par mois pour 5 000 €, soit 0,087 % par mois.
| Montant | Coût mensuel | Coût sur la durée de l'exemple | TAEA |
|---|---|---|---|
| 5 000 € | 4,35 € | 104,40 € (24 mois) | 1,87 % |
| 10 000 € | 8,70 € | 208,80 € (24 mois) | entre 1,87 et 2,05 % |
| 15 000 € | 13,05 € | 530,70 € ou 722,10 € selon la durée | entre 1,87 et 2,05 % |
| 25 000 € | 21,75 € | 817,80 € (36 mois) | entre 1,87 et 2,05 % |
| 40 000 € | 34,80 € | 2 053,20 € (59 mois) | entre 1,87 et 2,05 % |
Données arrêtées au 15 août 2026.
Sur 83 mois, l'assurance de 15 000 € représente 1 083,15 €, soit près d'un quart du coût du crédit à cette durée. Vous pouvez comparer avec une assurance extérieure à la banque : la loi ne vous oblige pas à prendre le contrat proposé pour un prêt à la consommation.
Ce que disent les avis et comparatifs
Peu d'avis sur le prêt travaux lui-même
Les avis publics parlent surtout du crédit immobilier et de la banque au quotidien. Les comparateurs décrivent le prêt personnel comme classique, avec report de mensualité et remboursement anticipé possibles. Plusieurs signalent que d'autres acteurs sont plus compétitifs, notamment des banques en ligne.
Les points qui reviennent
- Une offre variable selon la région : le taux et le délai dépendent de la banque régionale.
- Des conditions affichées avec soin : la banque insiste sur le caractère non affecté du prêt et sur le délai de rétractation.
- Un levier pour les membres CASDEN : les Points CASDEN peuvent, pour des adhérents éligibles, donner accès à un prêt à conditions préférentielles. Ce prêt est distinct de l'offre ci-dessus.
Note : ces retours sont des témoignages ou analyses de tiers, non vérifiés. Ils ne remplacent pas un devis.
Durées et montants que la Banque Populaire n'accorde pas
Au-delà de 83 ou 84 mois
Nos simulations vont jusqu'à 83 mois. Pour une durée de dix ans, voyez les offres qui acceptent 120 mois, comme celles de la Caisse d'Épargne, du Crédit Mutuel ou de BoursoBank. Voyez notre fiche du prêt travaux Caisse d'Épargne.
Au-delà de 75 000 €
Pour un chantier de plus de 75 000 €, il faut un autre montage : crédit immobilier, éco-prêt à taux zéro pour la rénovation énergétique, combinaison avec des aides. La banque présente d'ailleurs l'éco-PTZ jusqu'à 50 000 € sur ses pages. Notre page sur le crédit travaux d'extension de maison détaille les montages.
Exemple : refaire une cuisine pour 20 000 €
Le projet
Un foyer veut refaire sa cuisine pour 20 000 € et accepte environ 500 € par mois. Il ne vise pas d'aide et choisit un prêt personnel.
Ce que donne la simulation
| Poste | Valeur relevée |
|---|---|
| Montant | 20 000 € |
| Durée retenue | 47 mois |
| Taux fixe / TAEG | 7,71 % / 7,99 % |
| Mensualité hors assurance | 494,37 € |
| Assurance facultative | 17,40 € par mois |
| Mensualité avec assurance | 511,77 € |
| Total dû hors assurance | 23 235,39 € |
| Coût du crédit | 3 235,39 € |
Données arrêtées au 15 août 2026.
La mensualité visée est atteinte avec 47 mois. Avec l'assurance, elle dépasse 500 € : il faut décider si l'on prend le contrat de la banque ou une autre couverture.
Comment réduire la facture
- Réduire le capital : un apport de 4 000 € ramène le projet à 16 000 €.
- Raccourcir la durée : un palier de taux plus bas existe sous 36 mois.
- Comparer : voyez comment négocier un crédit travaux.
Note : le foyer est une hypothèse de calcul.
Une offre concurrente est le meilleur argument de négociation : obtenez-en une, gratuitement et sans engagement.
Obtenir une offre à comparerBanque Populaire ou autre banque ?
Notre relevé du même jour
| Banque, 15 000 € | Durée proche de 5 ans | TAEG fixe | Mensualité | Total dû |
|---|---|---|---|---|
| Caisse d'Épargne | 57 mois | 6,75 % | 306,93 € | 17 495,01 € |
| Banque Populaire | 58 mois | 8,16 % | 311,76 € | 18 082,08 € |
| Cetelem | 60 mois | 8,56 % | 305,87 € | 18 352,20 € |
Données arrêtées au 15 août 2026.
Pour 15 000 € sur cinq ans environ, la Banque Populaire se place au milieu de ces trois relevés. Elle coûte 587,07 € de plus que la Caisse d'Épargne et 270,12 € de moins que Cetelem. Les offres changent plusieurs fois par an : refaites la comparaison au moment de décider, avec le comparatif à 15 000 €.
Bon à savoir : un taux plus bas ne vaut que si le dossier est accepté. Demandez l'offre ferme.
Quel profil pour quelle durée ?
| Profil | Durée adaptée | Pourquoi |
|---|---|---|
| Remboursement rapide | 12 à 24 mois | TAEG le plus bas (6,29 à 6,70 %) |
| Budget moyen | 36 à 58 mois | TAEG de 7,66 à 8,16 %, mensualité de 312 à 466 € pour 15 000 € |
| Mensualité minimale | 70 à 83 mois | Mensualité de 236 à 269 €, mais coût proche de 4 600 € |
Données arrêtées au 15 août 2026.
Choisissez la durée la plus courte compatible avec votre budget. Un repère courant est de ne pas dépasser 35 % d'endettement, assurance comprise.
Documents à fournir
Les justificatifs usuels
- Identité : pièce d'identité en cours de validité.
- Domicile : justificatif de moins de trois mois.
- Revenus : derniers bulletins de salaire, dernier avis d'imposition.
- Charges : tableau des crédits en cours, relevés de compte.
- Banque : relevé d'identité bancaire.
- Projet : devis détaillés, utiles même si le prêt est non affecté.
Certaines pages régionales indiquent un prêt « sans justificatifs » jusqu'à un certain montant : renseignez-vous auprès de votre banque régionale, la règle varie.
Questions fréquentes
Quelle est la durée maximale d'un prêt travaux à la Banque Populaire ?
Nos relevés montent à 83 mois. Renseignez-vous auprès de votre banque régionale pour une durée plus longue.
Y a-t-il des frais de dossier ?
Dans nos simulations, ils sont de 0 €. Vérifiez-le sur votre offre.
Le déblocage est-il rapide ?
La banque annonce 8 à 14 jours après acceptation, une fois le délai de rétractation écoulé, en une seule fois sur les pages que nous avons lues.
L'assurance est-elle obligatoire ?
Non, elle est facultative pour un prêt à la consommation.
Peut-on faire une simulation sans être client ?
Oui, le simulateur est ouvert à tous.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager. Relevés effectués le 22 novembre 2026 sur le simulateur de la Banque Populaire ; l'offre réelle dépend de votre dossier. Source : page prêt personnel travaux de la Banque Populaire.